中国人工智能行业投融资新趋势 基础资源与技术领域何以成为资本高地?
清科研究中心发布了《中国人工智能行业投融资发展研究报告》(以下简称《报告》),全面梳理了近年来中国人工智能行业的投融资现状与演进逻辑。在众多细分赛道中,人工智能基础资源与技术领域正以惊人的速度吸引资本目光,成为投融资版图中不可忽视的价值高地。
资本的整体流向:从应用层向基础层回摆
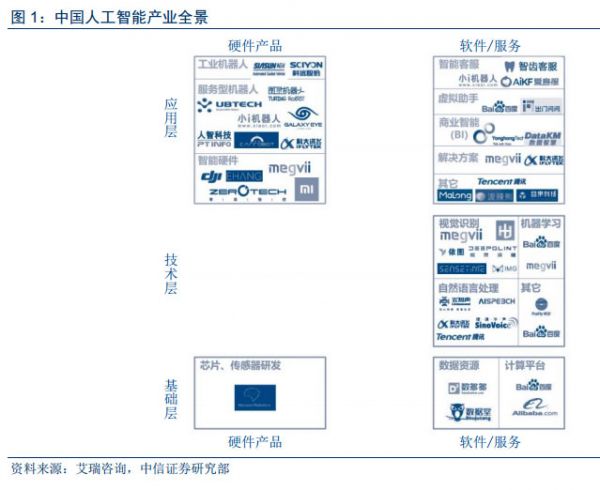
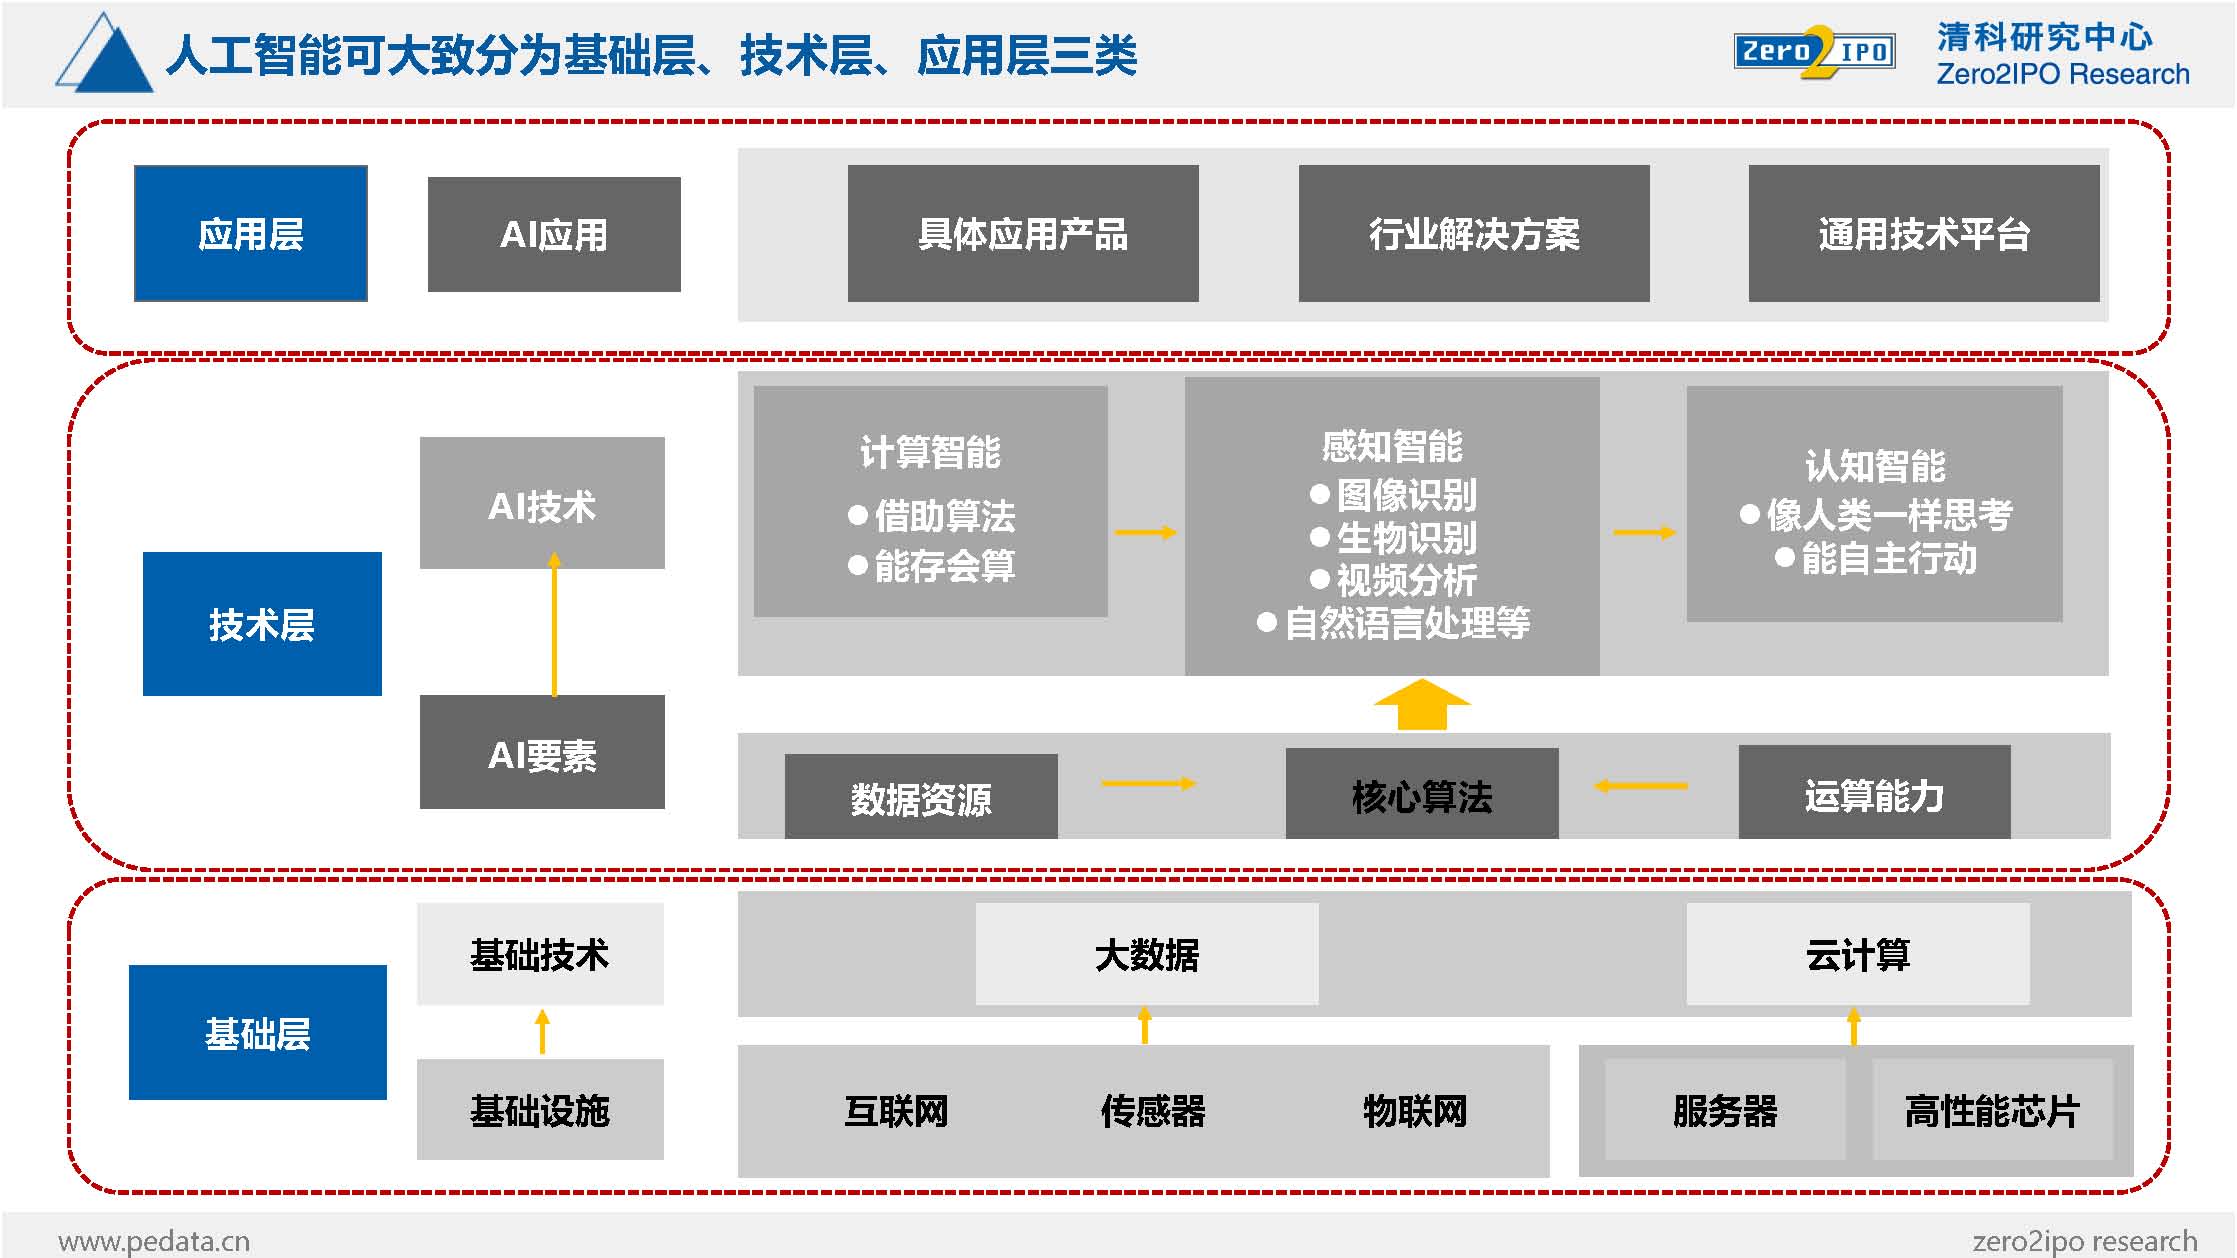
回顾过去五年,中国人工智能投融资曾高度集中于计算机视觉、语音识别等应用层企业。但《报告》数据显示,2022年以来,资本逐步向产业链上游迁移:AI芯片、深度学习框架、智能算力中心、数据标注与治理等基础资源与技术所占的融资比例显著上升。这一变化既受国际供应链不确定性加剧、国产替代需求迫切的外部驱动,也源于大模型技术爆发对算力、算法与高质量数据的底层依赖。
基础资源的“硬投入”:智能算力与数据服务
《报告》指出,智能算力是当前融资最火热的细分方向之一。大模型的训练与推理带来算力需求指数级增长,带动GPU、FPGA、ASIC等AI芯片设计企业,以及智算中心、边缘计算服务商频繁获得大额融资。与此数据服务从简单的标注外包升级为一体化数据治理平台,包括数据清洗、隐私计算、数据合成等关键技术。这类企业虽不直接面向消费终端,却是AI模型迭代的“燃料供应商”,投资方看重的是其规模化与壁垒构建的潜力。
核心通用技术的“中间层”:框架、算法与工具链
在与基础资源并列的“技术”维度,深度学习框架是竞争焦点。国产框架如PaddlePaddle、MindSpore等虽已具备一定生态基础,但商业化道路仍需资本持续输血。大模型训练与推理优化、AutoML、联邦学习、知识图谱等通用技术也成为创投热点。《报告》发现,投资机构更青睐拥有原创算法能力且能与具体产业场景快速嫁接的团队,单纯算法授权模式难获高估值。
投融资特征与典型投资方
从融资轮次看,基础资源与技术领域的天使轮与A轮事件数占比有所下降,B轮及以后占比提升,说明头部企业已进入规模化阶段,资本向已被验证的团队集中。投资方画像上,除了传统VC/PE,产业资本(如头部科技企业、运营商、地方政府基金)参与度明显提高,这与基础领域的战略属性、长周期属性高度匹配——战略投资者不仅带来资金,也带来订单与场景。
地域分布上,北京、上海、深圳继续保持领先,但合肥、杭州、成都等城市凭借算力枢纽与专项政策吸引了一批基础层企业落户。
挑战与展望:耐心资本需要真正的长期主义
尽管前景向好,基础资源与技术领域的投融资仍面临现实挑战:
- 研发投入巨大、盈利周期长,对基金存续期和LP结构提出更高要求;
- 关键技术(如高端芯片制造、EDA工具)尚未完全自主,部分融资依赖国产替代预期,存在泡沫风险;
- 国际竞争与技术封锁增加出海与供应链不确定性。
《报告》建议,投资机构应真正践行“耐心资本”理念,关注技术闭环与生态构建能力,同时警惕短期估值透支。对于创业者而言,如何把底层技术转换为可持续的营收模式,将不仅决定融资能力,更关系到能否穿越周期持续发展。
总而言之,中国人工智能投融资正从“模式创新”的上半场,走向“基础攻坚”的下半场。人工智能基础资源与技术作为产业底座,其资本故事刚刚进入高潮。
如若转载,请注明出处:http://www.taokebarr.com/product/53.html
更新时间:2026-10-07 16:14:10